jiku log

データサイエンスの核心を掴む : 学びと発見の記録

分布と分布関数の性質② ~「統計学への確率論,その先へ」第1章を読む

はじめに

測度論的確率論を分かりやすく説明している,清水泰隆・著「統計学への確率論,その先へ」(第1版)を読み,改めて測度論的確率論について学ぶことにした。


本記事は,「第1章 確率モデルを作るまで」における,分布と分布関数の性質に関する読書メモである。

第1章 確率モデルを作るまで

1.3 不確実性の表現:確率分布と分布関数

本書P29にある定理1.3.2に,確率変数 Xと分布 \mu,分布関数 Fの性質について説明していた。これは,

(1)  Fは単調非減少関数である。すなわち x \leq yに対して, F(x) \leq F(y)

(2) F(\infty) =\lim_{x \to \infty} F(x)=1 かつ  F(-\infty) = \lim_{x \to -\infty}F(x) = 0

(3) F(x)は右連続関数,すなわち任意の x \in R に対して, \lim_{y \downarrow x}F(y) = F(x)

(4)任意の x \in Rに対して, \mu ({x}) = F(x) - F(x-). ただし, F(x-) = \lim_{y \uparrow x}F(y)

(5) Fの不連続点は高々可算個である。

この内容の理解に少しつまずいたので,今回は(4)~(5)について丁寧に確認してみた。

確率分布と分布関数の性質

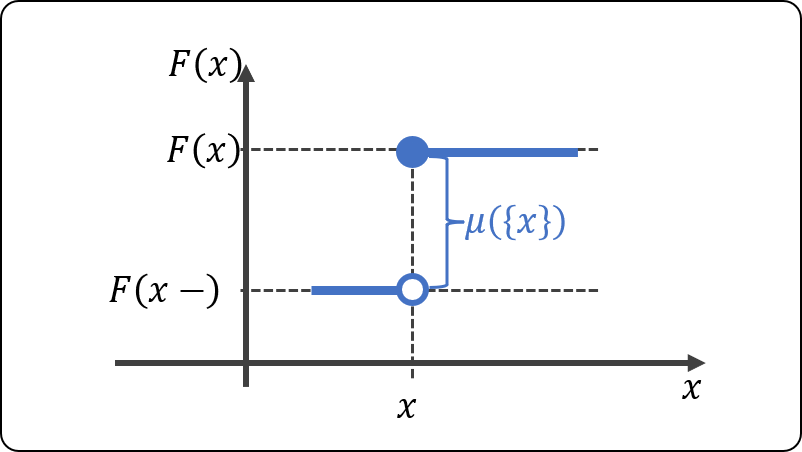
(4)μ({x}) = F(x) - F(x-)

 \mu ({x}) = F(x) - F(x-)という状況は,下図のような状況である。ここで,


 \begin{align}
F(x-) = \lim_{y \uparrow x} F(y) \\ \\
\end{align}
と定義される。


集合で考えると, F(x) = \mathbb{P}(X \leq x)である。そこで, \{X \leq x\}を \{X = x\}と \{X \lt x\}に分けて考える。


 \begin{align}
\{X \leq x\} = \{X = x\} \cup \{X \lt x\} \\ \\
\end{align}
であるため,確率測度の加法性より,

 \begin{align}
&\mathbb{P}(X \leq x) = \mathbb{P}(X = x) +  \mathbb{P}( X \lt x ) \\ \\

\Leftrightarrow & \mathbb{P}(X = x) = \mathbb{P}(X \leq x) - \mathbb{P}( X \lt x ) \\ \\
&= F(x) - \mathbb{P}( X \lt x ) \\ \\
\end{align}
となる。


ここで, F(x-) = \mathbb{P}( X \lt x )であることを確認する。

 y_n \uparrow xという数列として, y_n = x - n^{-1}を考える。
すると,


 \begin{align}
\{X \leq y_1\} \subseteq \{X \leq y_2\} \subseteq \{X \leq y_3\} \subseteq \cdots \\ \\
\end{align}
であり,

 \begin{align}
\bigcup_{n=1}^{\infty} \{X \leq y_n\} = \{X \lt x\}  \\ \\
\end{align}
となる。


よって確率の連続性を用いると,


 \begin{align}
\mathbb{P}(X \lt x) &= \lim_{n \to \infty} \mathbb{P} \left(  \bigcup_{n=1}^{\infty} \{X \leq y_n\} \right) \\ \\ 
&= \lim_{n \to \infty} \mathbb{P}(X \leq y_n) = \lim_{n \to \infty} F(y_n) \\ \\
&= F(x-) \\ \\
\end{align}


以上より,


 \begin{align}
\mathbb{P}(X = x) = \mu(\{x\}) = F(x) - F(x-) \\ \\
\end{align}
が得られる。


なお,この式から,

  • 分布関数のジャンプ点は,右連続(大きい方から近づく場合は連続)だが,左連続ではない。
  • 分布関数のジャンプ点の大きさは,その点に集中している確率である。

ということが分かる。

(5)Fの不連続点は高々可算個

あらためて「不連続点(ジャンプ点)」となるような xを考えると,これは


 \begin{align}
F(x) - F(x-) = \mu(\{x\}) \gt 0 \\ \\
\end{align}
となるような xである。


このとき,ジャンプ点で増加する値 \mu(\{x\})は正の値なので,自然数 n \in \mathbb{N}を使って大きさを評価してみる。
任意の自然数 nに対して,


 \begin{align}
D_n &= \left\{ x \in \mathbb{R} \mid F(x) - F(x-) \gt \frac{1}{n}  \right\} \\ \\
&= \left\{ x \in \mathbb{R} \mid \mu(\{x\}) \gt \frac{1}{n}  \right\} \\ \\
\end{align}
のように集合 D_nを定義する。


もし D_nの中に k個の異なる点 x_1, ..., x_kがあるとする。

これらの点のそれぞれについて, \mu(\{x_i\}) \gt 1/nであり,これらの1点集合は互いに素なので,


 \begin{align}
\mu(\{x_1, ..., x_k\}) = \sum_{i=1}^{k} \mu(\{x_i\})  \gt \frac{k}{n} \\ \\
\end{align}
となる。


一方で \muは確率測度なので, \mu(\mathbb{R}) = 1となる。よって,


 \begin{align}
\frac{k}{n} \lt 1 \quad \therefore k \lt 1 \\ \\
\end{align}
となり, D_nは有限集合となる。


 Fの不連続点全体の集合を Dとすると,


 \begin{align}
D \subseteq \bigcup_{n=1}^{\infty} D_n \\ \\
\end{align}
であるが,右辺は可算個の有限集合の和なので, Fの不連続点の数も高々可算個である。

感想とまとめ

本記事は,「第1章 確率モデルを作るまで」における,分布と分布関数の性質についてまとめた。


今回確認した性質(4)は,数理統計学ではおなじみの性質である。確率密度が連続のときは,分布関数にジャンプ点は発生しないが,確率密度が離散のとき(離散型確率変数)は,ジャンプ点は発生する。

測度論的確率論を学ぶまでは,割と直感的な理解をしてきたが,集合や確率測度を用いることで,より厳密に証明できることは,測度論的確率論の強みを感じた。


本記事を最後まで読んでくださり,どうもありがとうございました。