jiku log

データサイエンスの核心を掴む : 学びと発見の記録

条件付期待値とラドン=ニコディム微分 ~「統計学への確率論,その先へ」第6章を読む

はじめに

測度論的確率論を分かりやすく説明している,清水泰隆・著「統計学への確率論,その先へ」(第1版)を読み,改めて測度論的確率論について学ぶことにした。


本記事は,「第6章 再訪・条件付期待値」における,条件付期待値とラドン=ニコディム微分に関する読書メモである。
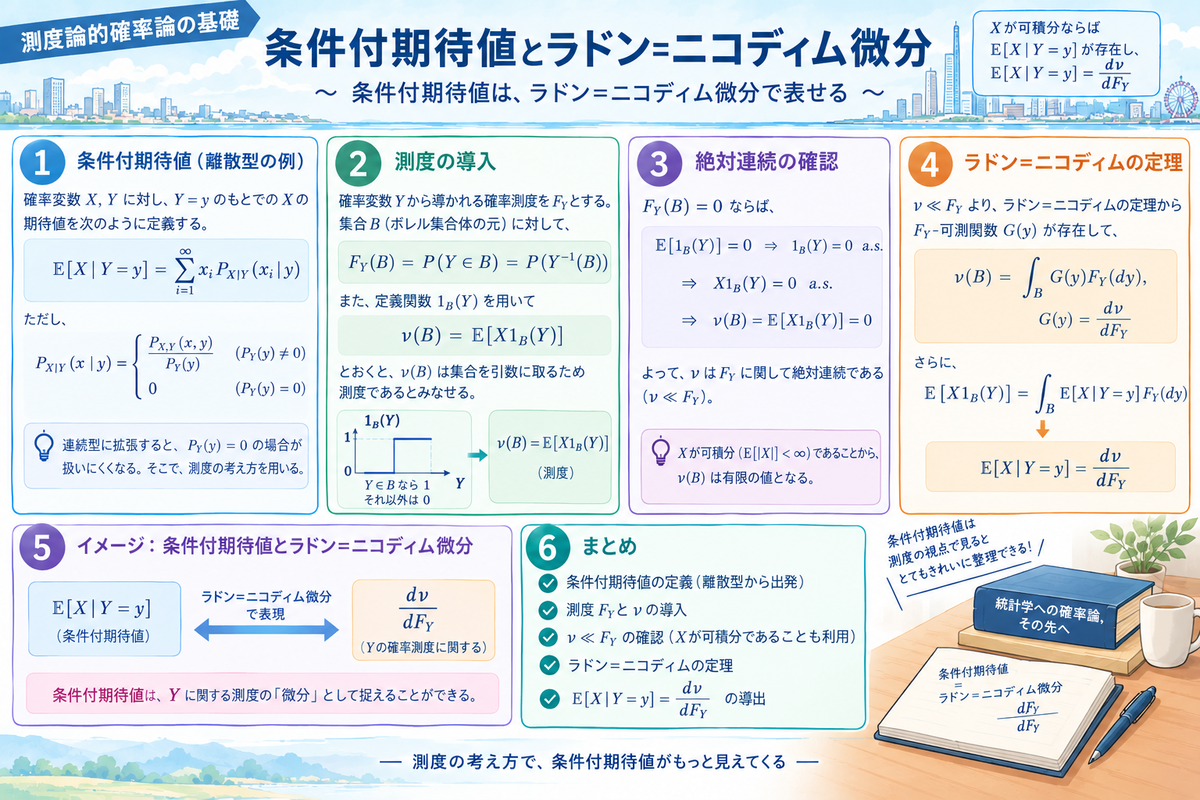
本記事の内容のイメージ図(ChatGPTで作成)

第6章 再訪・条件付期待値

6.2 情報による条件付期待値

本書第6章は,条件付期待値に関する話題である。P155には,条件付期待値 \mathbb{E}[X \mid Y=y]について,

  •  Xが可積分ならば,条件付期待値 \mathbb{E}[X \mid Y=y]が存在する。
  • 条件付期待値はラドン=ニコディム微分に等しい,すなわち下式のようになる。


 \begin{align}
\mathbb{E}[X \mid Y=y] = \frac{d \nu}{d F_Y} \\ \\
\end{align}

との説明があった。


本記事では,この証明の流れを確認する。

条件付期待値

本章のテーマは,条件付期待値である。まずは,考えやすい離散型確率変数を考える。


条件付期待値は,本書P98において説明されており,以下で定義される。


 \begin{align}
&\mathbb{E}[X \mid Y=y] = \sum_{i=1}^{\infty} x_i P_{X \mid Y} (x_i \mid y) \\ \\ 
&P_{X \mid Y} (x \mid y)=
\begin{cases}
\dfrac{P_{X, Y}(x, y)}{P_Y(y)} & (P_Y(y) \neq 0) \\ \\
0 & (P_Y(y) = 0)
\end{cases}
\\ \\
\end{align}
この定義の場合,連続型に拡張しようとしたときに, P_Y(y) = 0の場合が扱いにくくなる。

そこで,測度を導入し,確率とは異なる観点から考えてみる。

測度の導入

確率測度 F_Yを,確率変数 Yから導入される確率測度であるとする。また,集合 Bはボレル集合体の元であるとする。

このとき,


 \begin{align}
F_Y(B) = \mathbb{P}(Y \in B) = \mathbb{P}(Y^{-1}(B)) \\ \\
\end{align}
のように表される。なお,これらは集合 Bやその元を引数にしているため,測度である。


測度がゼロの場合を考えると,


 \begin{align}
F_Y(B) = \mathbb{P}(Y \in B) = 0 \\ \\
\end{align}
となる。

測度による条件付期待値の表現

条件付期待値は,

  •  \mathbb{E}[X \mid Y=y] : Y=yという条件下における Xの期待値

と解釈できる。


確率測度による条件付期待値の解釈を与えるために,定義関数 \mathbf{1}_B(Y),すなわち


 \begin{align}
\mathbf{1}_B(Y) = 
\begin{cases}
  1 & (Y \in B) \\ \\
  0 & (Y \notin B)
\end{cases}
\\ \\
\end{align}
を用いて,

  •  \mathbb{E}[ X \mathbf{1}_B(Y) ]: Yが Bに入る部分における Xの期待値

を考える。

これを集合 Bの関数とみなし,


 \begin{align}
\nu(B) = \mathbb{E}[ X \mathbf{1}_B(Y) ] \\ \\
\end{align}
と置く。 \nu(B)は集合を引数に取るため,測度であるとみなせる。

絶対連続の定義

ここまでの議論で, F_Y(B)と \nu(B)という2種類の測度が登場した。


2種類の測度の間の関係として絶対連続という関係がある(本書P193参照)。
たとえば,


 \begin{align}
F_Y(B) = 0 \quad \Rightarrow \quad \nu(B)=0 \\ \\
\end{align}
であるとき, \nuは F_Yに関して絶対連続であるといい, \nu \ll F_Yと表現する。

●ブログ筆者註:

絶対連続の定義は,本書P193に記載している通りである。ただ,個人的には

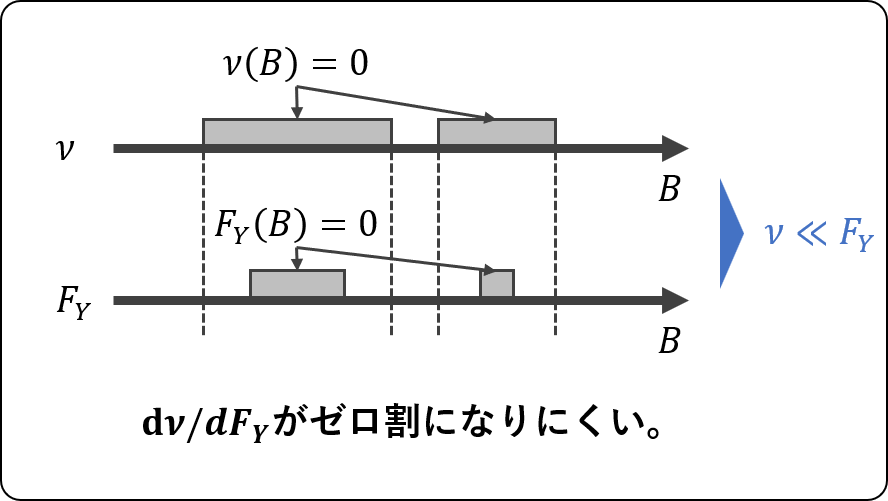
  •  F_Y(B)=0となる区間は ,必ず \nu(B)=0となる。
  • そのため, d \nu / dF_Yがゼロ割になりにくい。

というイメージで理解した。

「絶対連続」のイメージ

νはF_Yに関して絶対連続であることの確認

本書P155では, \nuは F_Yに関して絶対連続であると説明している。このことについて確認する。


まず前提として F_Y(B)=0であるとすると,


 \begin{align}
F_Y(B) = \mathbb{P}(Y \in B) = \mathbb{E}[ \mathbf{1}_B(Y) ] = 0 \\ \\
\end{align}
となる。

よって,


 \begin{align}
\mathbf{1}_B(Y) = 0 \quad a.s. \\ \\
\end{align}
となる。

これを用いると,


 \begin{align}
X\mathbf{1}_B(Y) = 0 \quad a.s. \\ \\
\end{align}
となる。


よって,


 \begin{align}
\nu(B) = \mathbb{E} [X\mathbf{1}_B(Y) ] = 0 \\ \\
\end{align}
となる。


以上より, F_Y(B)=0 \Rightarrow \nu(B)=0であり, \nuは F_Yに関して絶対連続である。

「Xが可積分であること」の使い道 ※ブログ筆者補足:

ここで「 Xが可積分である」ということの使い道を確認する。


 Xが可積分であるとは, \mathbb{E}[ \lvert X \rvert ] \lt \inftyを満たすことである。
ここで,


 \begin{align}
\lvert X\mathbf{1}_B(Y) \rvert \leq \lvert X \rvert \\ \\
\end{align}
であるため,

 \begin{align}
\nu(B) = \mathbb{E}[ \lvert X\mathbf{1}_B(Y) \rvert ]  \leq   \mathbb{E}[ \lvert X \rvert ] \lt \infty \\ \\
\end{align}
となる。


よって, Xが可積分であると, \nu(B)が有限の値である,と言える。

絶対連続とラドン=ニコディムの定理

P194のラドン=ニコディムの定理を用いると, \nu \ll F_Yであることから, F_Y-可測関数 G(y)が存在して,


 \begin{align}
\nu(B) = \int_B G(y) F_Y (dy) , \quad G(y) = \dfrac{d \nu}{d F_Y} \\ \\
\end{align}
となる。


ここで,本書P154-155の式(6.2)-(6.4)を用いると,


 \begin{align}
\mathbb{E} [X\mathbf{1}_B(Y) ] = \int_B \mathbb{E}[ X \mid Y=y ] F_Y (dy) \\ \\
\end{align}
であるので,これらの式を比較すると,

 \begin{align}
\mathbb{E}[ X \mid Y=y ] = \dfrac{d \nu}{d F_Y} \\ \\
\end{align}
となる。

条件付期待値の定義

ここまでに登場した \mathbb{E} [X\mathbf{1}_B(Y) ]や G(y)を用いて,条件付期待値は以下のように定義できる。

定義6.2.1.
 X,Yを確率変数とし, Xは可積分とする。このとき,ある可測関数 G: \mathbb{R} \to \mathbb{R}で


 \begin{align}
\mathbb{E} [X\mathbf{1}_B(Y) ] = \mathbb{E} [G(y) \mathbf{1}_B(Y) ], \quad B \in \mathcal{B} \\ \\
\end{align}
を満たす G(y)を \mathbb{E} [X\mathbf{1}_B(Y) ]と書く。

上記が条件付期待値の定義であり,この Xは離散型・連続型の前提を置いていないので,離散型・連続型のいずれも利用できる定義である。

●ブログ筆者註:

一般的には,条件付確率分布を定義した後に条件付期待値を定義していた。

一方で測度論的な観点では,先に条件付期待値を定義している。

感想とまとめ

本記事は,「第6章 再訪・条件付期待値」における,条件付期待値とラドン=ニコディム微分についてまとめた。


条件付期待値は,本書において1章分使っている大きな話題である。
ラドン=ニコディム微分は,ルベーグ型積分とリーマン型積分をつなぎ,また確率密度関数にもつながりがある重要な概念であった。それが,条件付期待値にも関係があるというのは,とても興味深かった。条件付期待値についてしっかり理解していきたい。


本記事を最後まで読んでくださり,どうもありがとうございました。