jiku log

データサイエンスの核心を掴む : 学びと発見の記録

分布と分布関数の性質① ~「統計学への確率論,その先へ」第1章を読む

はじめに

測度論的確率論を分かりやすく説明している,清水泰隆・著「統計学への確率論,その先へ」(第1版)を読み,改めて測度論的確率論について学ぶことにした。


本記事は,「第1章 確率モデルを作るまで」における,分布と分布関数の性質に関する読書メモである。

第1章 確率モデルを作るまで

1.3 不確実性の表現:確率分布と分布関数

本書P29にある定理1.3.2に,確率変数 Xと分布 \mu,分布関数 Fの性質について説明していた。これは,

(1)  Fは単調非減少関数である。すなわち x \leq yに対して, F(x) \leq F(y)

(2) F(\infty) =\lim_{x \to \infty} F(x)=1 かつ  F(-\infty) = \lim_{x \to -\infty}F(x) = 0

(3) F(x)は右連続関数,すなわち任意の x \in R に対して, \lim_{y \downarrow x}F(y) = F(x)

(4)任意の x \in Rに対して, \mu ({x}) = F(x) - F(x-). ただし, F(x-) = \lim_{y \uparrow x}F(y)

(5) Fの不連続点は高々可算個である。

この内容の理解に少しつまずいたので,まずは(1)~(3)について丁寧に確認してみた。

前提

確率測度の連続性

確率測度の連続性とは,P23で説明されている性質であり,


 \begin{align}
\mathbb{P} \left( \lim_{n \to \infty} A_n  \right) = \lim_{n \to \infty} \mathbb{P} ( A_n ) \\ \\
\end{align}
というものである。

ここで,集合の極限に関する記号である \lim_{n \to \infty} A_nが出てくるが,これは上極限,下極限(limsup,liminf)の定義と例と性質2つ | 数学の景色 にて説明されている。
直感的な説明としては,「集合列が,ある集合に収束する」というものである。

確率分布

確率分布は,確率変数 X: \Omega \to \mathbb{R}によって定義される「集合を引数にする関数」であり,確率分布 \mu : \mathcal{B} \to [0, 1]は


 \begin{align}
\mu(B) = \mathbb{P}(X \in B) = \mathbb{P}(X^{-1}(B)), \quad B \in \mathcal{B} \\ \\
\end{align}
で定義される。

分布関数

分布関数は,集合 Bとして半直線 B= (-\infty, x]を対象にしており,


 \begin{align}
F(x) = \mu( (-\infty, x] ) = \mathbb{P}(X \leq x) \\ \\ 
\end{align}
で定義される。


この関係を用いると,

  •  F(x):変数 xのみに着目する。
  •  \mu( (-\infty, x] ) :集合 Bあるいは実数の範囲 B= (-\infty, x]に着目する。
  •  \mathbb{P}(X \leq x):確率変数 Xに着目する。

といった様々な見方ができるようになる。

確率分布と分布関数の性質

この準備のもと,本書P29にある定理1.3.2 を説明する。

(1)Fは単調非減少

分布関数 Fは単調非減少関数である,という性質である。


 x \leq yとする。集合(半直線)の大きさを比較すると,


 \begin{align}
(-\infty, x] \subseteq (-\infty, y] \\ \\
\end{align}
となる。

確率測度 \mathbb{P}には,引数とする集合が大きくなれば測度も単調に大きくなる,という性質があるので,


 \begin{align}
\mu( (-\infty, x] ) \subseteq \mu( (-\infty, y] ) &\Leftrightarrow \mathbb{P}(X \leq x) \leq \mathbb{P}(X \leq y)\\ \\
&\Leftrightarrow F(x) \leq F(y)
\end{align}
となる。

(2)F(∞)=1,F(-∞)=0

F(∞)=1

まず n \in \mathbb{N}について,


 \begin{align}
F(n) = \mathbb{P}(X \leq n) \\ \\
\end{align}
である。


 nを大きくしていくと,


 \begin{align}
\{X \leq 1\} \subseteq \{X \leq 2\} \subseteq \{X \leq 3\} \subseteq \cdots \\ \\
\end{align}
のように単調増加する集合列となる。


ここで X = X(\omega), \omega \in \Omegaは有限の実数なので,十分に大きな nに対して X(\omega) \leq nとなる。したがって


 \begin{align}
\bigcup_{n=1}^{\infty} \{ X \leq n \} = \Omega \\ \\
\end{align}
のように,標本空間に収束する。


よって確率測度の連続性より,


 \begin{align}
\lim_{n \to \infty} \mathbb{P} (X \leq n) &= \mathbb{P} \left(  \bigcup_{n=1}^{\infty} \{ X \leq n \} \right) \\ \\
&= \mathbb{P} ( \Omega ) = 1 \\ \\

\therefore F(\infty) &= \lim_{x \to \infty} F(x) = 1 \\ \\
\end{align}
となる。

F(-∞)=0

まず n \in \mathbb{N}について,


 \begin{align}
F(-n) = \mathbb{P}(X \leq -n) \\ \\
\end{align}
である。


 nを大きくしていくと,


 \begin{align}
\{X \leq -1\} \supseteq \{X \leq -2\} \supseteq \{X \leq -3\} \supseteq \cdots \\ \\
\end{align}
のように単調減少する集合列となる。


さらに,ある実数 X(\omega)がすべての nに対して X(\omega) \leq -nを満たせないので,


 \begin{align}
\bigcap_{n=1}^{\infty} \{ X \leq -n \} = \emptyset \\ \\
\end{align}
のように空集合に収束する。


よって確率測度の連続性より,


 \begin{align}
\lim_{n \to \infty} \mathbb{P} (X \leq -n) &= \mathbb{P} \left(  \bigcap_{n=1}^{\infty} \{ X \leq -n \} \right) \\ \\
&= \mathbb{P} ( \emptyset ) = 0 \\ \\

\therefore F(-\infty) &= \lim_{x \to -\infty} F(x) = 0 \\ \\
\end{align}
となる。

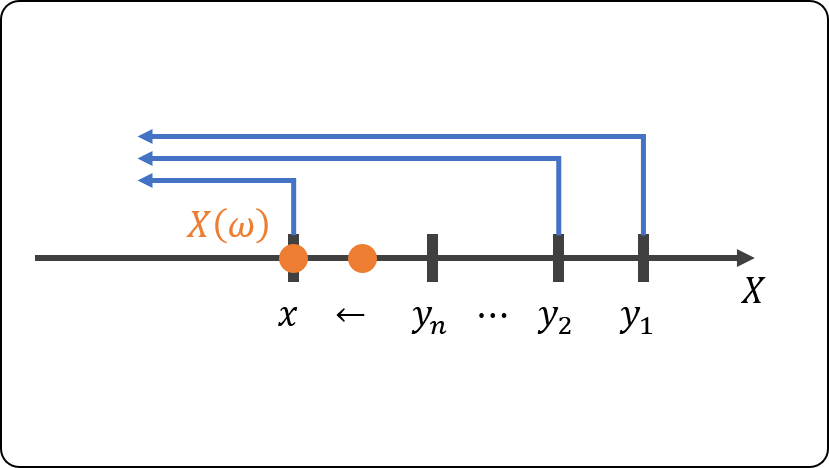
(3)Fは右連続

 Fは右連続,すなわち大きい値から xに近付けていったとき, F(x)は連続である,という性質である。


まず y_n \downarrow x,すなわち


 \begin{align}
y_1 \gt y_2 \gt \cdots \gt x, \quad \lim_{y \to \infty} y_n = x \\ \\
\end{align}
という数列を考える。これは,単調に減少しつつ xに収束する,という数列であり,たとえば y_n = x + n^{-1}などがある。


この数列では


 \begin{align}
\{X \leq y_1\} \supseteq \{X \leq y_2\} \supseteq \{X \leq y_3\} \supseteq \cdots \\ \\
\end{align}
であり,

 \begin{align}
\bigcap_{n=1}^{\infty} \{ X \leq y_n \} = \{ X \leq x \} \\ \\
\end{align}
となる。


よって確率測度の連続性から,


 \begin{align}
\lim_{n \to \infty} F(y_n) &= \lim_{n \to \infty} \mathbb{P} (X \leq y_n) \\ \\
&= \mathbb{P} \left( \bigcap_{n=1}^{\infty} \{ X \leq y_n \} \right) = \mathbb{P} ( X \leq x ) \\ \\
&= F(x) \\ \\

\therefore \lim_{y \downarrow x} F(y) &= F(x) \\ \\
\end{align}
となる。

補足:境界の確認

無限の議論は注意が必要であるため,


 \begin{align}
\bigcap_{n=1}^{\infty} \{ X \leq y_n \} = \{ X \leq x \} \\ \\
\end{align}
が成り立つか確認してみる。

すなわち左辺が成り立つとき,

  • 等号 X=xは含まれる
  • 不等号 X \gt xは含まれない。

ということを確認する。


確認するにあたり,確率変数 Xの背景にある確率空間 (\Omega, \mathcal{F}, \mathbb{P})を思い出し,標本空間の元 \omega \in \Omegaを持ってくる。
これを用いると,


 \begin{align}
\omega \in \{ X \leq y_n \} \Leftrightarrow X(\omega) \leq y_n \\ \\
\end{align}
となる。

  •  X(\omega) = xのとき

 y_n = x + n^{-1}とすると,


 \begin{align}
&X(\omega) = x \leq x + n^{-1} \leq y_n \\ \\

\therefore & X(\omega) \leq y_n \Leftrightarrow \omega \in \{ X \leq y_n \} \\ \\
\end{align}
が全ての nで成立する。

よって,


 \begin{align}
\omega \in \bigcap_{n=1}^{\infty} \{ X \leq y_n \} \\ \\
\end{align}
となる。

一方で,


 \begin{align}
&X(\omega) = x \leq x \quad \omega \in \{ X \leq x \} \\ \\
\end{align}
である。


よって, X(\omega) = xのとき,


 \begin{align}
\bigcap_{n=1}^{\infty} \{ X \leq y_n \} = \{ X \leq x \} \\ \\
\end{align}
となる。

  •  X(\omega) \gt xのとき

このとき, nが小さい場合は X(\omega) \leq y_nではあるが, nが十分に大きいと X(\omega) \gt y_nすなわち \omega \notin \{X(\omega) \leq y_n \}となる。

よって X(\omega) \gt xのときは,考えている集合からは外れていることが分かる。

感想とまとめ

本記事は,「第1章 確率モデルを作るまで」における,分布と分布関数の性質についてまとめた。


いずれの性質も,数理統計学における分布関数の性質として基本的なものではあるが,

  • 集合を引数にとる確率測度
  • 実数を引数に取る分布関数

を用いることで,これらの性質は厳密に確認できる。


本記事を最後まで読んでくださり,どうもありがとうございました。